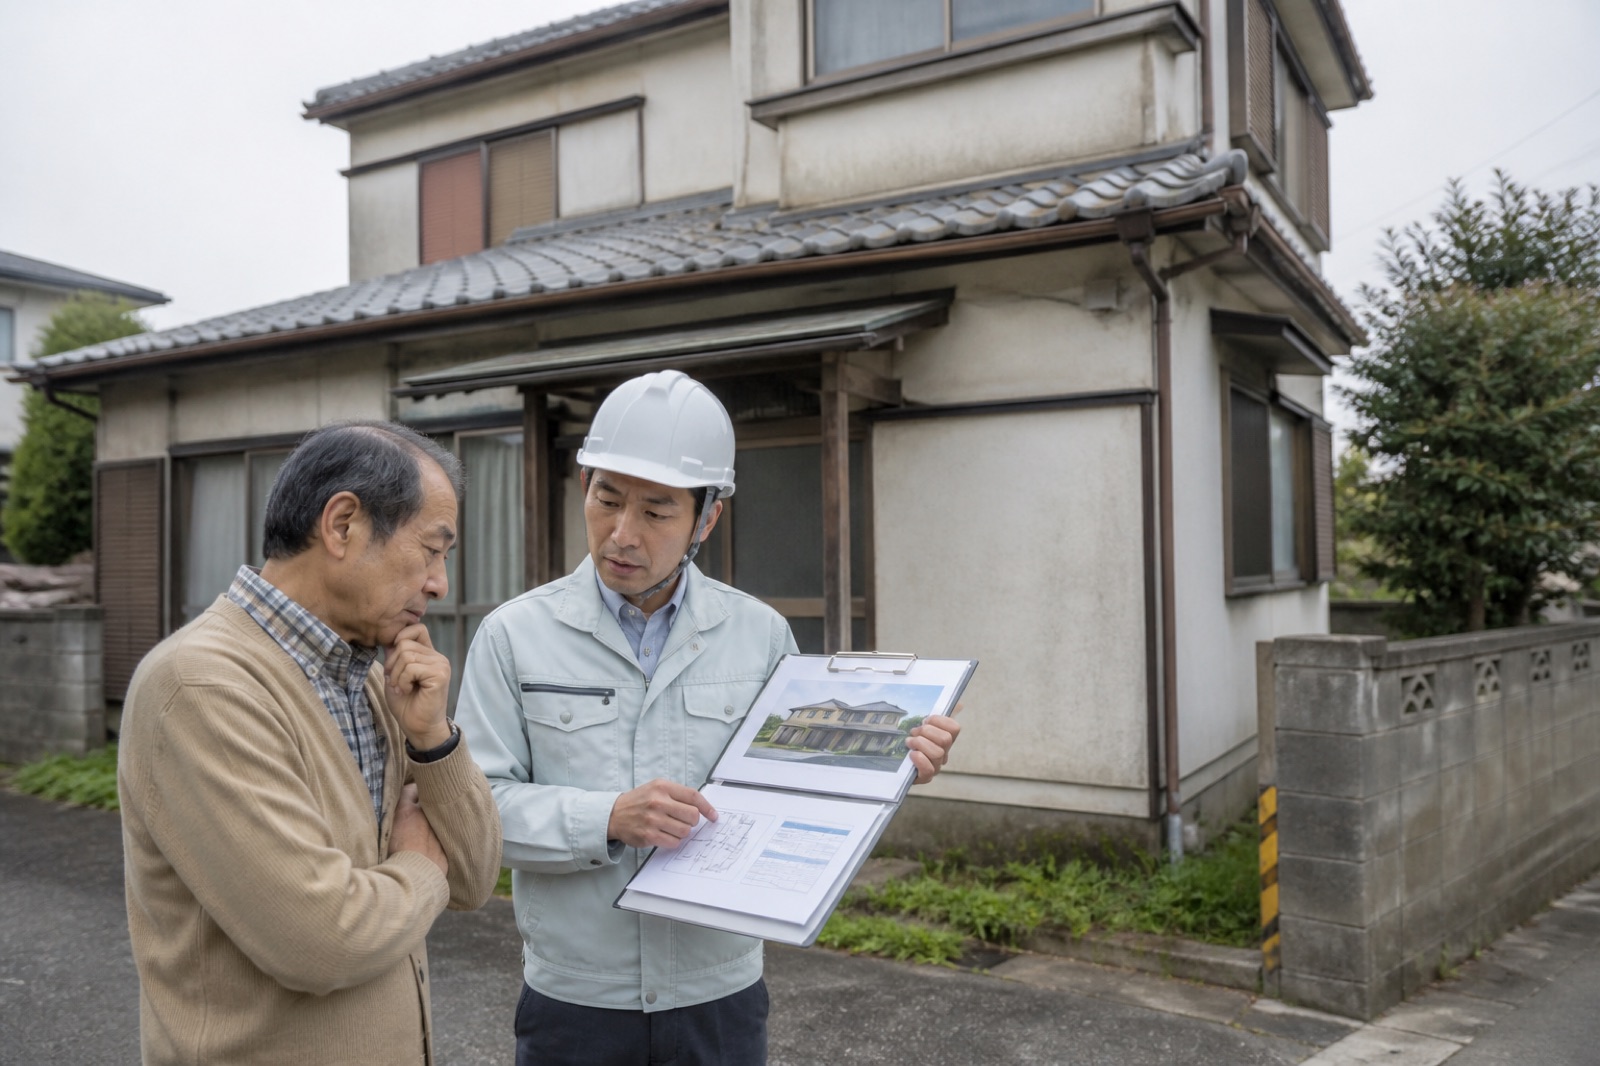
 イメージ画像
空き家解体後の固定資産税、住宅用地特例、管理不全空家の注意点を、売却時期と合わせて解説します。
建物がある土地には住宅用地特例があります
住宅の敷地は一定の要件で固定資産税の課税標準が軽減されます。建物を解体すると翌年度から特例が適用されなくなる可能性があるため、税額だけでなく売却時期も合わせて確認しておきましょう。
税額が単純に6倍になるとは限りません
よく「解体すると6倍」と言われますが、実際の税額は土地の評価額、都市計画税、負担調整措置などで異なります。固定資産税納税通知書を用意し、市役所や税理士へ具体的に確認しましょう。
管理不全空家にも注意しておきましょう
適切な管理が行われず勧告を受けた場合、住宅用地特例の対象外になることがあります。倒壊や衛生上の問題が深刻になる前に、修繕、管理、売却を検討することが大切です。
解体前に比較したい3つの金額
- 現状のまま売る場合の手取り見込み
- 解体費と解体後の土地価格
- 売却まで保有する税金・管理費
解体見積もりには残置物、アスベスト調査、重機の搬入条件も含まれているか確認しておきましょう。
一定の要件を満たす相続空き家の売却では、譲渡所得から最高3,000万円を控除できる場合があります。2024年1月1日以後の譲渡で相続人が3人以上の場合は、1人あたり最高2,000万円です。対象家屋、耐震・解体、売却期限などの条件があるため、契約前に税務署または税理士へ確認しておくと安心です。
先に売却方法を相談しましょう
買主側が解体を予定していることもあります。解体してから売れない期間が続くリスクを避けるため、現状売却も含めて比較するのがおすすめです。
解体前に行う税金と手取りの比較
- 納税通知書で現在の土地・建物税額を確認
- 市区町村へ解体翌年度の概算税額を確認
- 現状売却・解体後売却の査定額と売却期間を比較
- 解体、残置物、測量、アスベスト調査の見積もりを取得
- 相続空き家の3,000万円特別控除など適用可能性を税務署・税理士へ確認
住宅用地特例では小規模住宅用地の課税標準が固定資産税で6分の1になる仕組みがありますが、実際の税額が単純に6倍になるとは限りません。都市計画税や負担調整もあるため個別確認が必要になります。
よくある質問
- 解体した年から税金が変わりますか?
- 一般に固定資産税は毎年1月1日の状態で課税されます。解体日と売却時期の組み合わせを確認しておくと安心です。
- 管理不全空家になるとどうなりますか?
- 市区町村の指導後に勧告を受けると、住宅用地特例を受けられない場合があります。早期の管理改善が必要になります。
確認した公的情報・参考資料
制度・税率・支援内容は変更される場合があります。個別案件では各窓口または専門家へ最新情報をご確認ください。
編集方針・情報の正確性について
管理を続ける・貸す・売る。
今の状態から比べてみませんか?
家財が残っている、修繕や解体が必要か分からない段階でも、費用と手取りを整理できます。
相談無料・秘密厳守・売却を決めていなくても大丈夫ですこの記事から、もう一歩整理する
管理を続ける、貸す、売る選択肢を、地域条件とあわせて比較できます。
あわせて読みたい
お役立ち情報
同じ悩みに関する情報を、続けて確認できます。